


Veniturile anuale de 107,6 miliarde AMCO vor lansa un plan de închidere a patru fabrici și de a împărți afacerea de băuturi din America de Nord!
În seara zilei de 14 august Beijing Time, AMCO, un furnizor global de lider de soluții de ambalare cu mai multe substraturi și soft de substrat, a lansat raportul său de performanță financiară pentru anul încheiat la 30 iunie 2025. Raportul arată că determinată de integrarea cu succes a afacerilor conexe ale Berry International, compania a obținut o creștere puternică a performanței în anul fiscal 2025, cu creșteri cu două cifre în ceea ce privește creșterea și profitul.
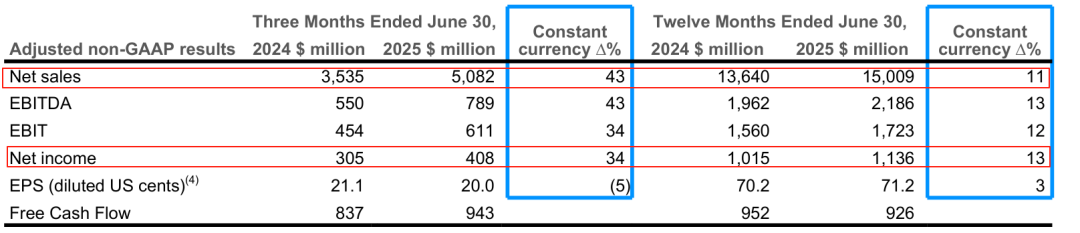
Vânzări nete: ajungând la 15.009 miliarde de dolari americani (aproximativ 107,6 miliarde de yuani), o creștere de la an la an de 10% conform criteriilor de raportare. Dacă efectele adverse ale fluctuațiilor cursului de schimb sunt excluse, calculate la un curs de schimb fix, creșterea de la an la an va fi de 11%. Este demn de remarcat faptul că aceasta include vânzări de aproximativ 1,5 miliarde de dolari generate de achiziție, iar dacă se dedau factori de cesionare a activelor, creșterea vânzărilor contribuită de achiziție este de aproximativ 10%. Creșterea rămasă de la an la an se datorează în principal impactului pozitiv de aproximativ 1% adus prin transferul creșterii costurilor de materii prime.
Volumul vânzărilor și prețul: volumul anual de vânzări a crescut cu aproximativ 1% de la an la an. Cu toate acestea, prețul și mixul de produse au avut un impact negativ de aproximativ 1% asupra performanței, în principal din cauza scăderii vânzărilor de categorii de asistență medicală de înaltă valoare în prima jumătate a anului.
Performanța profitului: EBIT ajustat a fost de 1,723 miliarde USD, o creștere de la an la an de 12% la cursuri de schimb fixe. Printre acestea, achizițiile au contribuit cu aproximativ 195 de milioane de dolari în EBIT (excluzând cesionarea), o creștere de aproximativ 13%. În ciuda impactului negativ al prețurilor și al mixului de produse, eficiența costurilor puternice și vânzările mai mari au compensat parțial acest factor negativ. Profitul net a fost de 1.136 miliarde de dolari americani (aproximativ 8,2 miliarde de yuani), o creștere de la an la an de 13% calculată la un curs de schimb fix.
Performanța diferitelor departamente de afaceri
01 Departamentul de soluții de ambalare flexibile globale
Acest departament include activitatea de ambalare flexibilă existentă a AMCO și afacerea nou -achiziționată Berry International Flexible Packaging.
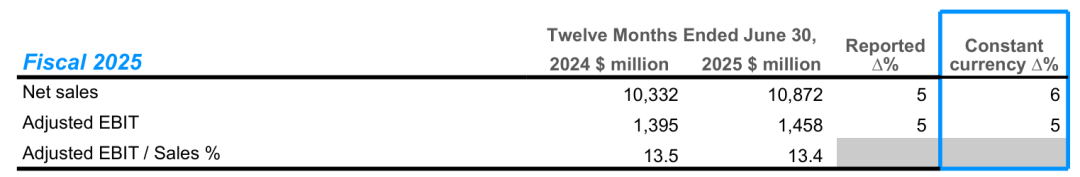
Vânzări nete: 10,872 miliarde de dolari americani (aproximativ 78 miliarde de yuani), o creștere de la an la an de 5% în conformitate cu criteriile de raportare. Calculată la un curs de schimb fix, creșterea de la an la an a fost de 6%, achizițiile contribuind cu aproximativ 410 milioane dolari în vânzări (excluzând cesiunile de active), o creștere de aproximativ 4%.
Alte modificări: Creșterea rămasă se datorează în principal transferului creșterii costurilor de materii prime (aproximativ 1% impact pozitiv) și creșterii vânzărilor în toate regiunile cheie (aproximativ 2% impact pozitiv). Cu toate acestea, din cauza scăderii vânzărilor din categoria de asistență medicală în prima jumătate a anului, prețurile și combinațiile de produse au avut un impact negativ de aproximativ 1%.
Performanța profitului: EBIT ajustat a fost de 1,458 miliarde USD, o creștere de la an la an de 5% la cursurile de schimb fixe. Printre ele, achizițiile au contribuit cu aproximativ 50 de milioane de dolari (excluzând cesiunile de active), o creștere de aproximativ 3%. Creșterea profiturilor se datorează în principal creșterii volumului vânzărilor și a controlului puternic al costurilor, compensând parțial efectele adverse ale prețului și mixului de produse.
02 Departamentul Global Hard Packaging Solutions
Acest departament include activitatea de ambalare grea a AMCO și afacerea de ambalare a consumatorilor internaționali și din America de Nord din America de Nord din Berry International.
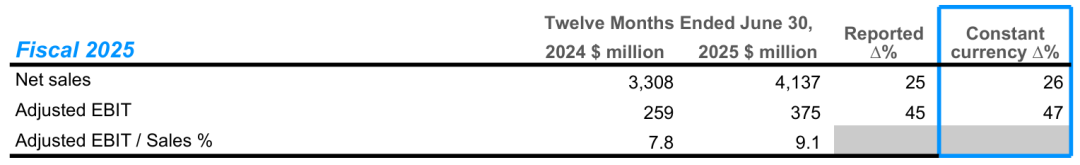
Vânzări nete: 4.137 miliarde de dolari americani (aproximativ 29,6 miliarde de yuani), o creștere de la an la an de 25% în conformitate cu criteriile de raportare. Calculată la un curs de schimb fix, creșterea de la an la an a fost de 26%, achizițiile contribuind cu aproximativ 1 miliard de dolari în vânzări (excluzând cesiunile de active), o creștere de aproximativ 31%.
Alte modificări: diferențele rămase sunt cauzate în principal de o scădere a costurilor materiilor prime, o scădere de 2% a volumului de vânzări și un impact negativ de aproximativ 2% asupra prețului și mixului de produse.
Performanța profitului: EBIT ajustat a fost de 375 milioane dolari, reprezentând o creștere de la an la an de aproximativ 47% la cursurile de schimb fixe. Printre aceștia, achiziția a contribuit cu aproximativ 150 de milioane de dolari (excluzând cesionarea activelor), cu o creștere de aproximativ 57%. Diferența de la an la an a profiturilor reflectă în principal impactul scăderii vânzărilor și creșterea costurilor în activitatea de băuturi din America de Nord în a doua jumătate a anului.
Interpretarea directorilor și a perspectivelor viitoare
În cadrul conferinței de câștig de joi, directorii de la AMCO au oferit o imagine de ansamblu detaliată a performanței lor la 30 iunie și ultimele evoluții în integrarea lor cu Berry International. În acest trimestru, vânzările combinate ale întreprinderilor originale AMCO și ale originalelor Berry au scăzut cu 1,7% de la an la an, mai mici decât nivelul plat preconizat anterior. Printre ele, ambalajele dure au scăzut cu aproximativ 2%, iar ambalajele moi au scăzut cu aproximativ 1,5%. Compania a atribuit slăbiciunea provocărilor operaționale din activitatea de băuturi din America de Nord și a redus cheltuielile consumatorilor pentru gustări, bomboane și alte categorii.
CEO -ul Peter Konetsni a declarat că echipa de conducere a companiei este pe deplin în vigoare și integrarea a adus beneficii semnificative. AMCO poate oferi acum o soluție completă de ambalare, cum ar fi furnizarea de capace pentru capsulele de cafea furnizate de Berry Original.
Compania se va concentra pe zonele „creștere ridicată, cu profit ridicat”, în valoare de 20 de miliarde de dolari, reprezentând 50% din portofoliul său principal de afaceri, inclusiv asistență medicală, frumusețe și wellness, alimente pentru animale de companie, servicii alimentare, ambalaje lichide și proteice. Între timp, compania intenționează să -și împartă activitatea de băuturi din America de Nord; Integrează activități speciale de containere; Îmbinați întreprinderile de ambalaje dure și moi din America Latină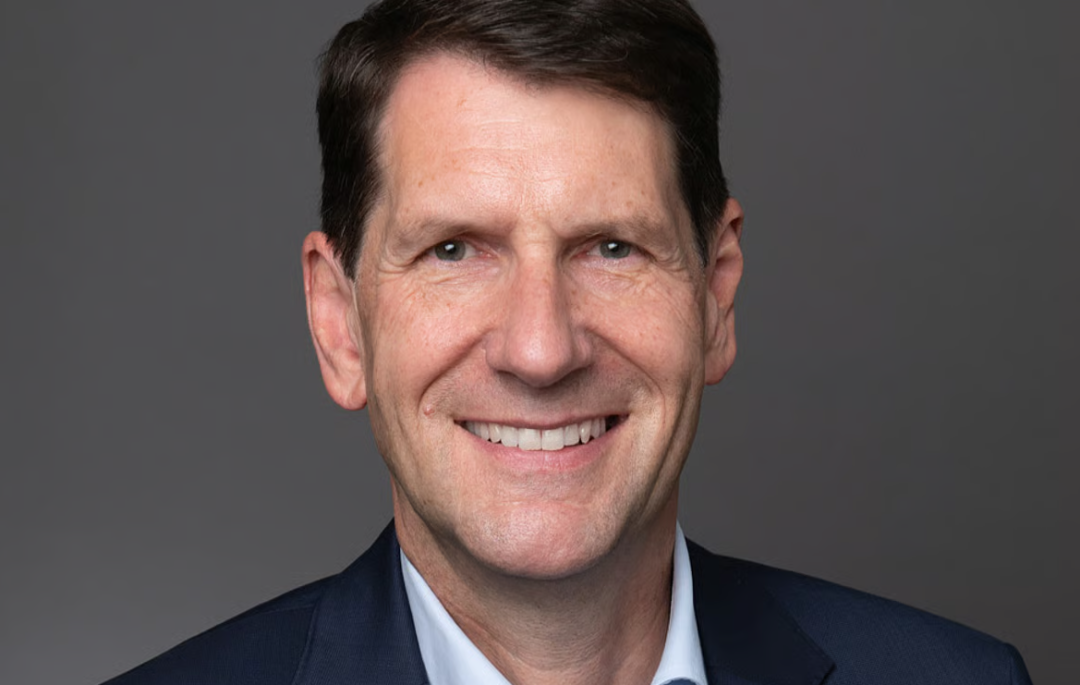
Activitatea de băuturi din America de 1,5 miliarde de dolari au întâmpinat probleme operaționale la mai multe fabrici cu randament ridicat în acest trimestru, ceea ce a dus la creșterea costurilor de transport maritim și a forței de muncă. Konetsni a declarat sincer: „Nu suntem mulțumiți de performanța acestei afaceri, deoarece clienții se confruntă cu probleme de servicii”. Compania a numit o nouă echipă de management și va îmbunătăți performanța prin ajustări ale capacității.
De la finalizarea achiziției în aprilie, compania a concediat aproximativ 200 de angajați, a închis o fabrică și a inițiat planuri de închidere pentru patru fabrici suplimentare. În același timp, compania s -a blocat în întreprinderi cu o corelație slabă și vânzări totale de aproximativ 1 miliard de dolari, care pot fi optimizate prin cesionarea activelor, restructurarea sau întreprinderile comune în viitor.
Ofițerul financiar șef Michael Casamanto a declarat că, având în vedere mediul macroeconomic și incertitudinea tarifelor, compania se așteaptă ca vânzările să rămână în mare măsură neschimbate în anul fiscal din 2026. Obiectivele financiare includ dublarea fluxului de numerar gratuit la 1,8-1,9 miliarde USD; Câștigurile ajustate pe acțiune au crescut cu 12% -17%; Cheltuielile de capital sunt de aproximativ 850 milioane până la 900 de milioane de dolari SUA. Scopul integrării sinergiilor este de a obține 260 de milioane de dolari în anul fiscal 2026 și 650 de milioane de dolari în al treilea an.
În general, raportul de performanță al AMCO pentru anul fiscal 2025 demonstrează clar modul în care o achiziție strategică de succes poate deveni motorul principal pentru dezvoltarea Leapfrog a companiei.
Achiziția este protagonistul absolut al creșterii: atât din punct de vedere al vânzărilor, cât și al profiturilor, achiziția afacerilor Berry International a contribuit la marea majoritate a creșterii incrementale, în special în departamentul de ambalare dură, a cărui uimitoare creștere a profitului este aproape în întregime determinată de fuziuni și achiziții. Acest lucru evidențiază succesul inițial al strategiei ANMCO de a extinde rapid cota de piață și scala de afaceri prin creșterea exterioară.
Creșterea internă se confruntă cu provocări: După ce cesionarea de impactul achizițiilor, impulsul de creștere internă al companiei a fost ușor aplatizat. Creșterea totală a vânzărilor de aproximativ 1% indică o cerere moderată a pieței, în timp ce scăderea vânzărilor de categorii medicale de înaltă valoare a făcut o presiune asupra portofoliului de produse și a rentabilității. Acest lucru indică faptul că, în timp ce se bucură de beneficiile fuziunilor și achizițiilor, compania trebuie să se concentreze în continuare pe vitalitatea de creștere organică a activității sale de bază.
Concentrarea viitoare pe integrare și colaborare: atât rapoartele financiare, cât și declarațiile CEO se concentrează pe „efectul de sinergie” al poveștilor viitoare de creștere. Creșterea preconizată a veniturilor pe acțiune de 12% -17% pentru anul fiscal 2026 se bazează pe încrederea în integrarea cu succes, reducerea costurilor și vânzarea încrucișată. Cheia anului viitor va fi dacă AMCO poate traduce eficient acest model preconizat în date financiare tangibile.
În general, raportul din anul fiscal din 2025 al AMCO prezintă un plan pentru realizarea dezvoltării Leapfrog prin fuziuni și achiziții de succes. Provocările și oportunitățile viitoare pentru companie vor coexista cu privire la modul de integrare eficientă a noilor întreprinderi, va dezlănțui pe deplin potențialul de colaborare și va optimiza continuu portofoliul de produse de bază în valoare de 20 de miliarde de dolari pentru a menține o poziție de lider pe piața în continuă schimbare.