


Profitul net al lui Yinglian Co. crește cu 1573%: povestea din spatele trecerii „mizelor mari” de la ambalajele metalice la energia nouă
Yinglian Co., Ltd. (002846) a dezvăluit recent raportul său Q3 2025, arătând că compania a realizat venituri din exploatare de 1,648 miliarde de yuani în primele trei trimestre, în creștere cu 10,68%-față de-anul anterior; profitul net atribuit acționarilor a fost de 35,378 milioane de yuani, o creștere uluitoare de 1572,67%-față de-anul an, transformând cu succes pierderile în câștiguri. Fluxul net de numerar din activitățile operaționale a fost de 235 de milioane de yuani, în creștere cu 5112%-în-an, ceea ce, la suprafață, pare a fi o „întorsătură remarcabilă”.
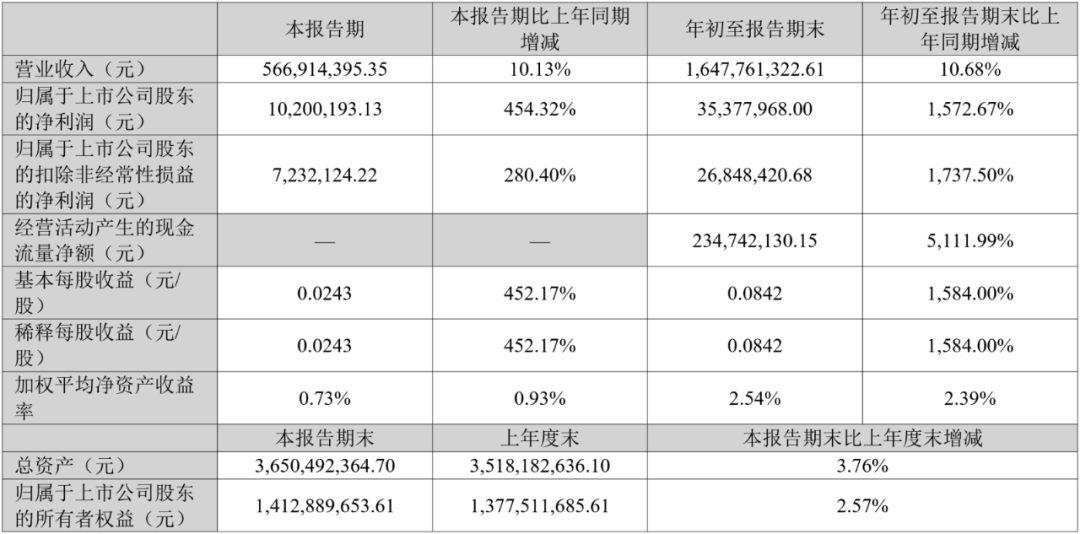
Cu toate acestea, dacă analizați structura profitului, sustenabilitatea acestei creșteri mari merită totuși păzită. Marja de profit brut a companiei a fost de numai 12,56%, o creștere de 1,81 puncte procentuale față de anul precedent, dar totuși mai mică decât nivelul mediu al majorității colegilor (cum ar fi aproximativ 15%-18% pentru acțiunile Orijin și Jihong); Marja de profit net este de doar 2,0%, ceea ce indică faptul că afacerea principală este încă dominată de concurența cu profit scăzut.
În timpul perioadei, cheltuielile au ajuns la 169 de milioane de yuani, o creștere de 22,5 milioane de yuani-față de-anul an, din care cheltuielile de vânzări au crescut cu 29,21% și cheltuielile de cercetare și dezvoltare au crescut cu 24%, ceea ce indică faptul că compania trebuie să mențină impulsul de creștere cu investiții mari, în ciuda creșterii limitate a veniturilor. Dacă creșterea veniturilor încetinește, această structură a cheltuielilor va deveni o nouă povară a profitului.
Noua energie transfrontalieră: un joc cu risc ridicat de-investiție
În perioada de raportare, compania și-a concentrat atenția strategică pe domeniul noilor materiale energetice, plănuind să investească 3,089 miliarde de yuani pentru a construi un proiect de colector de curent compozit, inclusiv o capacitate de producție anuală de 100 de milioane de metri pătrați de folie de aluminiu compozită și 500 de milioane de metri pătrați de folie de cupru compozită. În prezent, au fost construite doar 5 linii de producție de folie de aluminiu compozită și 5 linii de producție de folie de cupru, iar produsele sunt încă în stadiul de testare a clienților de baterii de putere.
Colectorul de curent compozit este o componentă cheie a bateriilor cu litiu, care are atât avantaje ușoare, cât și de siguranță și este considerată o nouă generație de materiale de lideri precum CATL și BYD. Cu toate acestea, acest domeniu are un prag tehnic ridicat, un ciclu lung de verificare și un ciclu de amortizare mai lung. Pe baza scalei de investiții planificate existente, 3,089 miliarde de yuani este aproape echivalent cu de 1,5 ori venitul operațional al acțiunilor Yinglian în 2024 și 85% din activele totale ale companiei. În absența atât a brevetelor de bază, cât și a vocii în industrie, acest „stil-de noroc” trans-transfrontalier va aduce capital puternic și presiune asupra execuției.
Mai important, concurența actuală pe piața internă a foliei de cupru pentru bateriile cu litiu este acerbă. În 2025, capacitatea națională de producție a foliei de cupru a bateriei cu litiu este de așteptat să depășească 16 miliarde de metri pătrați, iar rata de utilizare a capacității este mai mică de 70%. Întreprinderile lider Putailai, Jiayuan Technology, acțiunile Nord etc. au avantaje evidente în certificarea clienților și costul de scară, iar dacă acțiunile Yinglian sunt dificil de realizat rapid producția de produse în masă, se vor confrunta cu dilema „intrarii pe piață”.
Principala afacere de ambalare s-a extins, dar plafonul pieței se apropia
Pe lângă noul proiect energetic, compania a investit și 918 milioane de yuani pentru a construi o bază de producție a capacelor ușor-de-deschisă, care a început oficial pe 13 octombrie și intenționează să îmbunătățească capacitatea de producție și nivelul procesului prin linii de producție inteligente. Yinglian este unul dintre jucătorii importanți din industria autohtonă a capacelor ușor-de-deschis, cu clienți care acoperă domeniile alimentare, băuturi și conserve chimice.
Cu toate acestea, din perspectiva tendințelor industriei, ambalajele metalice au intrat în stadiul concurenței stocurilor. Potrivit datelor de la Institutul de Cercetare a Industriei de Afaceri din China, dimensiunea pieței de metal ușor-de-deschis va fi de aproximativ 35 de miliarde de yuani în 2024, cu o rată anuală de creștere mai mică de 3%. În același timp, constrângerile de protecție a mediului devin din ce în ce mai stricte, prețurile aluminiului fluctuează frecvent, iar tendința de înlocuire a ambalajelor pe bază de materiale plastice degradabile și hârtie-se accelerează. Deși afacerea principală tradițională a acțiunilor Yinglian este încă stabilă, este dificil să susțină o creștere ridicată. Continuarea extinderii producției într-un mediu de creștere limitată a cererii poate duce la o scădere a utilizării capacității și la o întârziere a rentabilității investițiilor.
Operațiune frecventă de capital și dependență ridicată de finanțare
În fața investițiilor uriașe, compania a ales să strângă fonduri prin intermediul pieței de capital. În septembrie 2025, consiliul de administrație al companiei a deliberat și a aprobat planul de a emite a-acțiuni pentru anumite ținte, intenționând să strângă nu mai mult de 1,5 miliarde de yuani, iar fondurile vor fi utilizate în principal pentru proiecte de colectare curente compozite și proiecte de acoperire ușor-de-deschise. În același timp, filiala sa-deținută în totalitate, Shantou Yinglian, a introdus Fondul de investiții de capital în domeniul tehnologic al industriei imobiliare din Guangdong Guangdong, cu primul lot de 45 de milioane de yuani și o participație maximă de 15,63% în viitor.
Dar în spatele acestor acțiuni de capital se află presiunea continuă a fluxului de numerar strâns a întreprinderilor. La sfârșitul celui de-al treilea trimestru, ponderea activelor-pasivelor companiei a fost de 59,8%, o creștere de aproape 8 puncte procentuale față de 2023. Creșterea semnificativă a fluxului de numerar operațional provine în principal din îmbunătățirea ciclului de plăți, mai degrabă decât din creșterea substanțială a profitului principal. Dacă plasarea privată este blocată sau întoarcerea proiectului este întârziată, acțiunile Yinglian se pot confrunta cu riscurile duble ale fluxului de numerar strâns și expansiunii datoriilor.
Provocări de management în cadrul guvernării familiei
Structura de guvernare a acțiunilor Yinglian arată încă caracteristici evidente ale familiei. Controlorul actual, Weng Weiwu, deține 40,89% din acțiuni, formând o relație de acțiune concertată cu directorul general Weng Baojia și alți membri ai familiei. Salariul lui Weng Baojia în 2024 va fi de 1,11 milioane de yuani, iar președintele Weng Weiwu va fi de 780.000 de yuani, iar cei doi vor controla o serie de filiale în același timp. Managementul familiei este bun pentru stabilizarea controlului, dar poate, de asemenea, slăbi controalele și echilibrele interne și transparența.
În plus, compania are peste 700 de „riscuri Sky Eye” în zonele sale proprii și învecinate, majoritatea fiind avertismente generale de afaceri, dar reflectă riscurile sale potențiale în managementul financiar, contractual și al litigiilor. În fața planurilor de investiții de miliarde de yuani, standardizarea mecanismelor de guvernare este deosebit de critică.
Mediul extern se strânge, iar fereastra de transformare este limitată
Dintr-o perspectivă macro, „visul de energie nouă” al lui Yinglian Co., Ltd. se află în prezent într-o fază de ajustare rațională după un vârf în ciclu. Potrivit datelor GGII, rata de creștere a capacității instalate a Chinei pentru bateriile de putere este de așteptat să scadă la 18% în 2025, mult sub 48% în 2023. Cheltuielile de capital din industrie se contractă în general, iar aprobarea pentru noi proiecte devine din ce în ce mai strictă. În acest mediu, dacă proiectul de colector de curent compozit al Yinglian Co., Ltd. nu poate realiza rapid producția de masă și nu poate asigura clienții, se va confrunta cu situația dificilă a investițiilor mari, dar a randamentelor lente.
În același timp, afacerea cu ambalaje metalice se află sub dublă presiune din cauza scăderii comenzilor internaționale și a costurilor în creștere. În prima jumătate a anului 2025, exporturile de ambalaje metalice ale Chinei au scăzut cu 8,4%-la-anual, forțând unele întreprinderi mici și mijlocii-să reducă producția. În timp ce piața tradițională a Yinglian Co., Ltd. rămâne relativ stabilă, spațiul de creștere este limitat.
Concluzie: în spatele creșterii profiturilor se află un pariu intersectorial cu-risc ridicat-.
Performanța explozivă a Yinglian Co., Ltd. în primele trei trimestre ale anului 2025 pare mai degrabă o revenire structurală decât o schimbare calitativă a profitabilității. Investiția ridicată,-dispunerea cu risc ridicat în energie nouă, combinată cu creșterea slabă a afacerilor tradiționale, plasează această companie de producție cu o valoare de piață de zeci de miliarde la o răscruce strategică de tranziție.
De la ambalaje metalice la noi materiale energetice, calea Yinglian Co., Ltd. este ambițioasă, dar plină de incertitudine. Dacă creșterea mare actuală poate fi susținută depinde nu numai de progresul producției proiectului, ci și de capacitatea acestuia de a implementa tehnologia, de a gestiona finanțele și de a guverna eficient. În următorii ani, compania poate cântări în mod repetat „inovația” față de „stabilitatea”, iar acest pariu inter-sectorial este departe de a ajunge la un rezultat decisiv.